Où placer son argent en 2026 ? La question mérite une réponse franche : cela dépend de votre horizon de temps, de votre tolérance au risque et de vos objectifs. Un fonds d'urgence ne se gère pas comme un projet retraite. Un célibataire de 30 ans n'a pas les mêmes priorités qu'un couple de 55 ans en fin de remboursement immobilier. Ce guide passe en revue tous les véhicules d'épargne disponibles en France — des livrets réglementés jusqu'aux placements alternatifs — avec des chiffres à jour et des exemples concrets pour vous aider à construire une stratégie qui vous ressemble.
En 2026, l'épargne de précaution (3 à 6 mois de dépenses) reste sur les livrets réglementés — Livret A, puis LEP si vous êtes éligible. Pour un horizon de 5 ans et plus, le PEA et l'assurance-vie restent les supports de référence pour diversifier et viser un meilleur rendement, avec un avantage fiscal qui croît avec la durée de détention.
Pourquoi épargner en 2026 ?
L'environnement économique de 2026 est singulier. Après le reflux de l'inflation en 2024-2025, qui avait entraîné une baisse progressive des taux des livrets réglementés, l'automne 2026 marque un sursaut : l'inflation est repassée à 3,8 % sur un an en zone euro en septembre 2026 selon l'Eurostat, tirée par la flambée des prix de l'énergie, et à 3,0 % en France selon l'Insee. Le Livret A est fixé à 1,7 % depuis le 1er août 2026, le LEP à 2,5 % depuis le 1er février 2026, selon le ministère de l'Économie.
- Constituer 3-6 mois d'épargne de précaution
- Remplir Livret A et LDDS
- Ouvrir un LEP si éligible
- Diversifier vers l'assurance vie fonds euros
- Investir en bourse via PEA pour le long terme
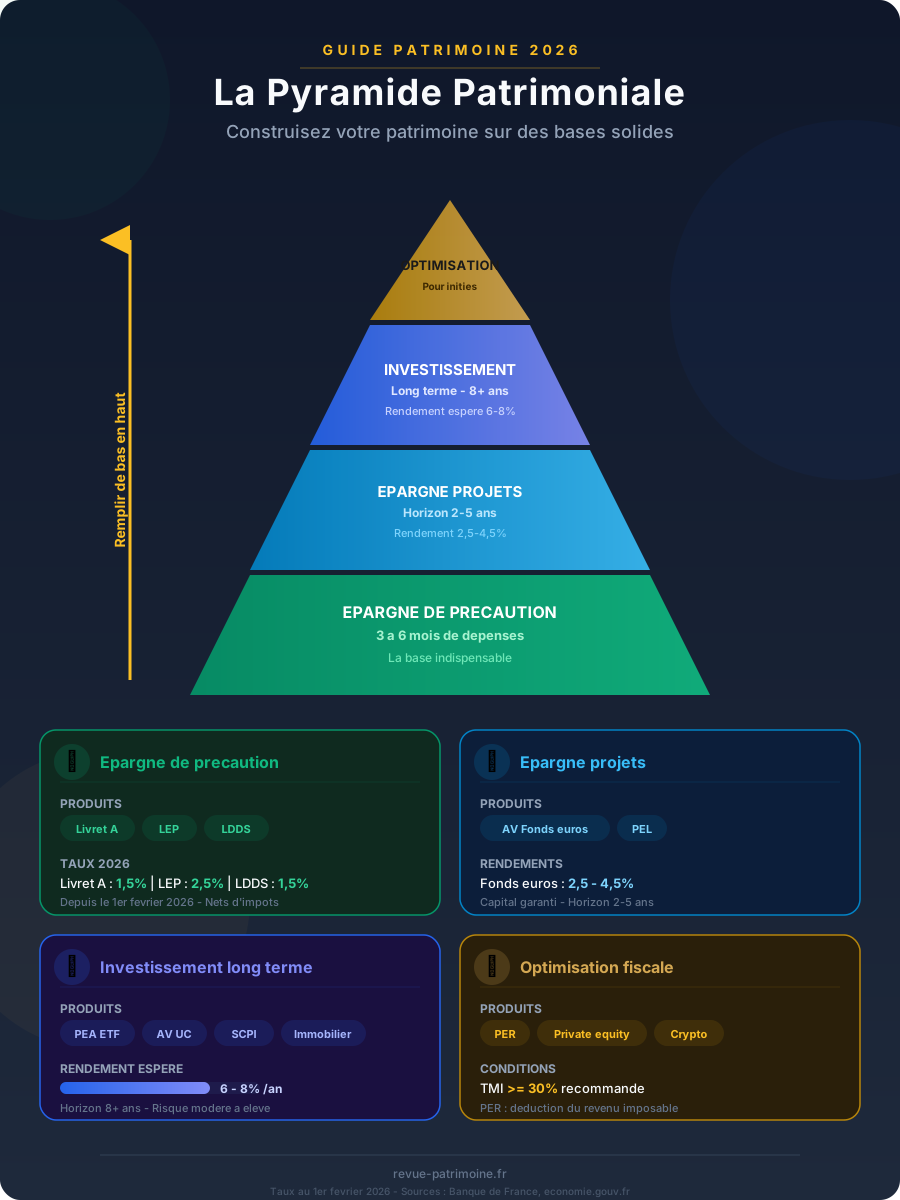
Ce contexte crée une tension inédite : avec une inflation au-dessus de 3 %, le rendement réel des livrets réglementés — Livret A comme LEP — est désormais négatif. Leur liquidité et leur garantie restent incomparables pour l'épargne de précaution, mais cela renforce l'intérêt de diversifier au-delà des seuls livrets. Les marchés actions ont repris de la vigueur, et les SCPI se stabilisent après la correction de 2022-2023. Autrement dit, l'épargne sans risque reste indispensable pour la sécurité, mais elle ne suffit plus à elle seule à protéger le capital de l'inflation.
Autre élément de contexte : la réforme des retraites de 2023 a allongé l'horizon de cotisation de nombreux actifs, ce qui renforce l'intérêt d'une épargne long terme structurée — assurance-vie, PEA, PER — pour compenser une pension future probablement plus faible en valeur relative.
La fiscalité a changé au 1er janvier 2026 : les prélèvements sociaux sont passés de 17,2 % à 18,6 % sur la plupart des revenus du capital (PEA, dividendes, plus-values mobilières, cryptomonnaies), portant le PFU de 30 % à 31,4 % sur ces produits, selon service-public.fr. L'assurance-vie reste à l'écart : ses prélèvements sociaux restent à 17,2 %, pour un PFU inchangé à 30 %. Les livrets réglementés restent totalement exonérés d'impôt sur le revenu et de prélèvements sociaux.
Les livrets réglementés : la base de toute stratégie
Avant d'investir quoi que ce soit, la règle universelle des conseillers en gestion de patrimoine s'applique : constituez d'abord un matelas de sécurité équivalent à 3 à 6 mois de dépenses courantes, placé sur un support liquide et sans risque. Les livrets réglementés sont exactement faits pour ça.
| Livret | Taux 2026 | Plafond | Fiscalité | Conditions |
|---|---|---|---|---|
| Livret A | 1,7 % | 22 950 € | Exonéré IR + PS | Tous (1 par personne) |
| LDDS | 1,7 % | 12 000 € | Exonéré IR + PS | Majeurs fiscalement domiciliés en France |
| LEP | 2,5 % | 10 000 € | Exonéré IR + PS | Revenus fiscaux < plafond (ex. : < 23 028 € pour 1 part) |
| Livret Jeune | ≥ 1,7 % (variable banque) | 1 600 € | Exonéré IR + PS | 12-25 ans |
| CEL | 1,25 % | 15 300 € | PFU 30 % | Tous (prérequis CEL avant PEL dans certains cas) |
Le Livret A reste la porte d'entrée universelle de l'épargne française. Accessible à tous, sans frais, sans risque, et jusqu'à 22 950 € de plafond. Ce n'est pas un placement de rendement — c'est un outil de sécurité.
Le LEP reste sous-exploité : de nombreux épargnants éligibles selon les critères de revenus n'en ont toujours pas ouvert un. À 2,5 % net de tout impôt depuis le 1er février 2026, c'est le taux le plus élevé parmi les livrets réglementés accessibles sous condition de ressources — parmi les meilleurs placements sans risque disponibles en France en 2026. Si vous êtes éligible, ouvrir un LEP est la première démarche à effectuer.
Le LDDS (Livret de Développement Durable et Solidaire) fonctionne exactement comme le Livret A sur le plan fiscal et du taux, mais son plafond est plus bas. Il est utile pour ceux qui ont déjà atteint le plafond du Livret A et souhaitent conserver une poche liquide supplémentaire. Pour les enfants, au-delà du Livret Jeune, le Plan d'Épargne Avenir Climat (PEAC) permet d'investir dès la naissance sur un horizon long.
L'épargne logement : PEL et CEL
Le Plan Épargne Logement et le Compte Épargne Logement ont longtemps été les piliers de l'épargne des ménages français. Leur attractivité a évolué avec les taux du marché.
| Produit | Taux épargne | Taux prêt associé | Plafond | Durée minimale | Fiscalité |
|---|---|---|---|---|---|
| PEL (ouvert depuis le 1er janvier 2026) | 2,00 % | 3,20 % | 61 200 € | 4 ans | PFU 30 % sur intérêts |
| CEL | 1,25 % | 2,75 % | 15 300 € | 18 mois | PFU 30 % sur intérêts |
| PEL (ouvert avant le 1er mars 2011) | Taux fixé à l'ouverture, garanti pour toute la durée | — | 61 200 € | — | Exonéré IR pendant 12 ans (PS dus dès la 10e année) |
La différence entre PEL et CEL réside dans la rigidité. Le PEL impose un versement minimum annuel de 540 € (service-public.fr) et bloque l'épargne au moins 4 ans, en contrepartie d'un droit à prêt immobilier à taux fixe garanti à la souscription.
En 2026, avec un taux PEL de 2,00 % brut (environ 1,40 % net après PFU), le PEL n'est pas un placement de rendement. Son intérêt principal est le droit à un prêt à 3,20 % — pertinent si vous anticipez un achat immobilier dans les 4 à 10 ans et si les taux de marché restent au-dessus de ce niveau.
À retenir : un PEL ouvert avant le 1er mars 2011 garde un taux fixé à l'ouverture et une exonération d'impôt sur le revenu pendant 12 ans — le conserver est souvent la bonne décision, quel que soit son taux. Un PEL ouvert en 2026 à 2,00 % brut (prêt à 3,20 %) est moins intéressant en rendement pur, mais peut valoir le coup pour préparer un projet immobilier.
L'assurance-vie : le couteau suisse du patrimoine
Si un seul produit devait résumer la gestion de patrimoine à la française, ce serait l'assurance-vie : elle combine des caractéristiques qu'aucun autre véhicule ne réunit — disponibilité des fonds, fiscalité allégée après 8 ans, diversification (fonds euros + unités de compte), et transmission hors succession dans la limite de 152 500 € par bénéficiaire (impots.gouv.fr) pour les versements avant 70 ans.
Les fonds euros — la part garantie en capital de l'assurance-vie — ont servi en moyenne 2,63 % en 2025, quasi stable par rapport à 2024, selon l'ACPR. Les meilleurs contrats dépassent sensiblement cette moyenne. Ce n'est pas spectaculaire, mais c'est sécurisé et exonéré de prélèvements sociaux tant que le capital reste investi. Pour comparer les contrats, voir notre analyse du rendement de l'assurance-vie en 2026.
La vraie puissance de l'assurance-vie, c'est la combinaison fonds euros + unités de compte (UC). Les UC permettent d'investir dans des actions, des obligations, des SCPI, des ETF — avec le cadre fiscal de l'assurance-vie. Concrètement, un contrat multi-supports bien géré peut viser un rendement supérieur à celui des fonds euros seuls sur longue période, avec une volatilité atténuée par la poche euros.
La fiscalité après 8 ans est un avantage décisif : les rachats bénéficient d'un abattement annuel de 4 600 € (9 200 € pour un couple) sur les plus-values (service-public.fr), puis d'un taux réduit de 7,5 % au lieu de 12,8 % sous 150 000 € de versements — une économie fiscale substantielle pour un épargnant régulier.
- Horizon recommandé : 8 ans minimum pour optimiser la fiscalité
- Versements : libres, pas de minimum légal (selon le contrat)
- Liquidité : disponible à tout moment (rachat partiel ou total possible)
- Succession : hors succession jusqu'à 152 500 € par bénéficiaire pour les versements avant 70 ans
- Comparaison contrats : privilégier les contrats sans frais d'entrée, avec accès à des ETF en UC
Un conseil pratique : ouvrir un contrat assurance-vie tôt, même avec un faible versement initial, pour faire courir l'horloge fiscale des 8 ans. Les frais d'entrée nuls sont devenus la norme en ligne (Boursorama, Fortuneo, Linxea, Lucya Cardif) ; évitez les contrats bancaires traditionnels qui en appliquent encore.
Le PEA : investir en bourse avec avantage fiscal
Le Plan d'Épargne en Actions est le meilleur outil pour un investisseur long terme exposé aux marchés actions européens, avec un avantage fiscal fort. Le plafond est de 150 000 € par titulaire ; le PEA est un compte strictement individuel, qui ne peut pas être ouvert en compte joint — mais chaque membre d'un couple marié ou pacsé peut détenir le sien, portant le plafond cumulé du foyer à 300 000 € (service-public.fr). Après 5 ans, les plus-values et dividendes sont exonérés d'impôt sur le revenu — seuls les prélèvements sociaux, désormais à 18,6 % depuis le 1er janvier 2026 (contre 17,2 % auparavant), restent dus.
La contrainte principale : le PEA est limité aux actions d'entreprises européennes (UE + EEE) et aux OPCVM investis à 75 % minimum en titres européens. Exit Amazon, Nvidia, Berkshire Hathaway — mais les indices européens intègrent déjà des entreprises fortement internationalisées (LVMH, Airbus, ASML…).
Une stratégie simple sur PEA : investir régulièrement (DCA) sur un ETF Eurostoxx 600 ou MSCI Europe, aux frais de gestion parmi les plus bas du marché. Sur 10 à 20 ans, les marchés actions européens ont historiquement délivré une performance nettement supérieure à celle des supports sans risque — au prix d'une volatilité à accepter.
Point d'attention : tout retrait avant 5 ans entraîne la clôture du PEA (sauf exceptions depuis 2019 pour l'affectation à la création ou reprise d'entreprise). Ne placez sur le PEA que de l'argent dont vous n'avez pas besoin à court terme.
Les placements alternatifs : SCPI, crowdfunding, cryptomonnaies
Au-delà des produits réglementés, 2026 offre plusieurs alternatives pour diversifier et améliorer le rendement global d'un patrimoine.
Les SCPI (Sociétés Civiles de Placement Immobilier)
Les SCPI ont traversé une période difficile en 2022-2023, avec des baisses sensibles sur certaines parts, notamment de bureaux. Le marché s'est depuis stabilisé : selon l'ASPIM et l'IEIF, le taux de distribution moyen s'est établi à 4,91 % en 2025 (contre 4,72 % en 2024), pour une performance globale annuelle de +1,5 %. Les écarts entre catégories restent marqués.
L'investissement en SCPI permet d'accéder à l'immobilier professionnel (bureaux, commerces, santé, logistique) sans gestion directe, dès quelques milliers d'euros. Fiscalement, les revenus sont traités comme des revenus fonciers — pénalisant pour les contribuables fortement imposés, mais gérable via une assurance-vie ou un emprunt.
Les SCPI à surveiller selon les derniers indicateurs : logistique et locaux d'activité, en tête de la performance globale 2025 (+6,4 % selon l'ASPIM-IEIF), devant les SCPI diversifiées. À l'inverse, les SCPI santé et éducation ont vu leurs parts se corriger (-4,1 %) malgré des revenus réguliers — rappel que le taux de distribution seul ne suffit pas.
Le crowdfunding immobilier et obligataire
Le financement participatif (Homunity, Anaxago, Bienprêter) permet d'investir dans des projets immobiliers ou des PME, avec des rendements annoncés nettement supérieurs à ceux des placements réglementés — mais ce sont des placements à risque réel : en 2022-2024, plusieurs plateformes ont enregistré des défauts significatifs sur leurs projets immobiliers.
À réserver à une allocation limitée (5-10 % du patrimoine financier max), via des plateformes réglementées PSFP agréées par l'AMF, en diversifiant sur plusieurs projets.
Les cryptomonnaies
Bitcoin, Ethereum et l'écosystème crypto restent des actifs hautement spéculatifs. Le cadre fiscal est clair : les plus-values de cession sont imposées au PFU de 31,4 % (12,8 % d'impôt sur le revenu + 18,6 % de prélèvements sociaux depuis 2026) dès que le total des cessions annuelles dépasse 305 €, selon impots.gouv.fr. Depuis 2023, il est possible d'opter pour le barème progressif si plus favorable.
Si vous souhaitez intégrer la crypto dans une stratégie patrimoniale sérieuse, limitez-vous à 3-5 % du patrimoine global, uniquement sur Bitcoin et/ou Ethereum, via une plateforme régulée (Coinbase, Kraken, Bitpanda). N'investissez jamais en crypto de l'argent dont vous pourriez avoir besoin.
Comment construire sa stratégie d'épargne selon son profil
Il n'existe pas de stratégie universelle. Voici trois profils types avec une allocation indicative.
Profil 1 : Jeune actif (25-35 ans), faibles charges, horizon long
- Livret A / LEP (si éligible) : 3 à 6 mois de charges — fonds d'urgence
- PEA : 50 à 60% de l'épargne mensuelle — ETF actions européennes, DCA mensuel
- Assurance-vie (multi-supports, 70% UC / 30% euros) : 30 à 40%
- Crypto (optionnel) : 5% max, en BTC ou ETH
L'objectif à cet âge : maximiser l'exposition aux marchés actions pour profiter des intérêts composés. Le temps est la ressource la plus précieuse — chaque année de capitalisation compte.
Profil 2 : Famille avec projet immobilier (35-50 ans)
- Livret A + LDDS : fonds d'urgence complet (plafonds atteints si possible)
- PEL : si projet d'achat dans les 4 à 8 ans, pour sécuriser un taux de prêt
- Assurance-vie (50% UC / 50% euros) : épargne de moyen terme et transmission
- PEA : investissement long terme complémentaire
- SCPI (via AV ou en direct) : diversification immobilière sans gestion
Profil 3 : Pré-retraite / Retraité (55-70 ans)
- Livrets réglementés : liquidité maximale
- Assurance-vie (70% fonds euros / 30% UC) : rendement stable, fiscalité succession
- SCPI : revenus complémentaires réguliers
- PEA : si ouvert depuis plus de 5 ans, arbitrage progressif vers fonds moins risqués
- PER (Plan Épargne Retraite) : si encore en activité, pour déduction fiscale
La règle de désensibilisation au risque avec l'âge reste pertinente : plus l'horizon raccourcit, plus la part sécurisée (fonds euros, livrets) doit croître. La formule approximative « 100 moins l'âge = part actions » reste un point de départ valide, à adapter à chaque situation.
FAQ — Les 5 questions les plus posées sur l'épargne en 2026
1. Quelle différence entre Livret A et LEP ?
Le Livret A est accessible à tous, plafonné à 22 950 €, et rémunéré à 1,7 % depuis le 1er août 2026. Le LEP est réservé aux personnes dont le revenu fiscal de référence est inférieur à un plafond (23 028 € pour une personne seule en 2026), plafonné à 10 000 €, et rémunéré à 2,5 %. Si vous êtes éligible au LEP, ouvrez-en un en priorité — c'est strictement supérieur au Livret A.
2. Vaut-il mieux rembourser son crédit immobilier ou épargner ?
Comparez le taux de votre crédit au rendement net de votre épargne. Si les deux sont proches, l'arbitrage est neutre. Avec un crédit ancien à taux bas, mieux vaut épargner ; avec un crédit à 4 % ou plus, le remboursement anticipé est souvent optimal — vérifiez toutefois les indemnités de remboursement anticipé (IRA) de votre contrat.
3. À partir de quel montant ouvrir une assurance-vie ?
La plupart des contrats en ligne acceptent des versements à partir de 100 à 500 €. Mais l'intérêt n'est pas tant le montant initial que l'ancienneté fiscale du contrat. Ouvrez une assurance-vie dès que possible, même avec 100 €, pour faire tourner le compteur des 8 ans. Vous alimenterez le contrat au fil du temps.
4. Le PEA et l'assurance-vie sont-ils complémentaires ?
Oui, totalement. Le PEA est idéal pour l'investissement actions européen long terme, avec une exonération d'IR après 5 ans. L'assurance-vie offre plus de souplesse (classes d'actifs variées, pas de restriction géographique, avantage successoral) mais une fiscalité optimale seulement après 8 ans. Les deux produits sont complémentaires et peuvent être détenus simultanément — il n'y a pas de plafond cumulé entre les deux.
5. Peut-on épargner avec un faible revenu ?
Oui. Même avec 50 € par mois, une stratégie cohérente est possible. Prioriser d'abord le LEP (si éligible) jusqu'au plafond de 10 000 €, puis le Livret A pour le fonds d'urgence. Une fois ces bases posées, même 20 à 30 € par mois sur un PEA (ETF indiciels) ou une assurance-vie multi-supports constitue le début d'une épargne long terme significative grâce aux intérêts composés.
En résumé : épargner en 2026, c'est d'abord sécuriser (LEP, Livret A), puis construire (assurance-vie, PEA) et enfin diversifier (SCPI, alternatives). L'ordre compte autant que le montant.